2026年10月30日
- ニュースレター
貸付用不動産の財産評価見直しについてー国税庁が法令解釈通達(案)を公表ー


1. はじめに
2026年9月18日、国税庁が「貸付用不動産」の相続税評価を見直す「法令解釈通達(案)」を公表し、意見公募手続を行ないました(意見公募手続は10月18日に終了)。本稿では、2027年1月1日以後の評価改正を見据え、改正の対象や評価方法、相続対策への影響について、「税制改正大綱」「法令解釈通達(案)」から読み解ける事項を解説します。
2. 経緯
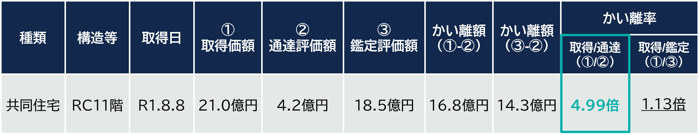
貸付用不動産の相続税・贈与税を計算する際の通達評価額(財産評価基本通達に定める原則的な方法)は、市場価格と大きな“かい離”があることが一般的(※1)で、この“かい離”を利用して、相続税額・贈与税額を大幅に圧縮している事例が散見されておりました。
(※1)相続開始の直前に一棟賃貸マンションの駆け込み取得を行ったケースにおける各価額の比較
出典:2025年11月13日 税制調査会 第4回経済社会のデジタル化への対応と納税環境整備に関する専門家会合 国税庁説明資料
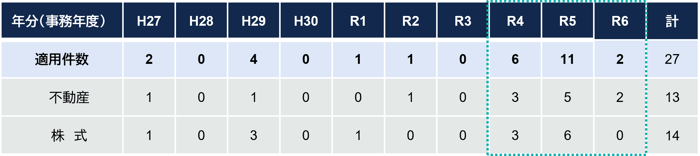
このような通達評価額により評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価すること(財産評価基本通達総則6項)によって対応されており、特に2022(令和4)年4月19日の最高裁判決以降、6項の適用件数は増加の傾向(※2)にありました。
(※2)財産評価基本通達総則6項の適用件数
出典:2025年11月13日 税制調査会 第4回経済社会のデジタル化への対応と納税環境整備に関する専門家会合 国税庁説明資料
しかし、こうした状況は、納税者の予測可能性を損なうという批判も出ておりましたところ、評価の適正化及び課税の公平性を図る観点から、貸付用不動産の評価方法について見直しが行われることが、2025年末に公表された「税制改正大綱」において示されました。
その後、具体的な改正内容は公表されていなかったのですが、2026年9月18日に「法令解釈通達(案)」が公表され、意見公募手続きが実施されました。
3. 改正の内容
2025年末に公表された「税制改正大綱」、および先般9月18日に公表された「法令解釈通達(案)」からは以下のような改正内容が確認できます。
(1)税制改正大綱より確認できた事項
被相続人等が課税時期前5年以内に対価を伴う取引により取得又は新築をした一定の貸付用不動産については、課税時期における通常の取引価額に相当する金額(課税上の弊害がない限り、取得価額を基に地価の変動等を考慮して計算した価額の100分の80に相当する金額)によって評価することとする。
(注1)本改正を通達に定める日までに、被相続人等が同日の5年前から所有している土地の上に新築をした家屋(同日において建築中のものを含む。)には適用しない。
(注2)2027年1月1日以後に相続・贈与により取得をする財産の評価について適用される。
改正前後の相続税評価額のイメージ
(課税時期前5年以内に貸付用不動産(建物4,000万円+土地6,000万円)を取得した場合)
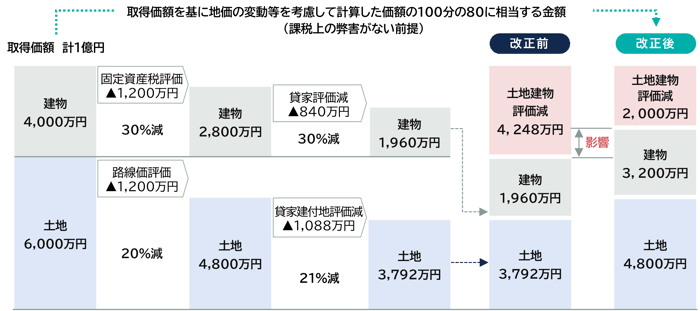
(※1)土地購入価格は公示価格ベースと仮定しています。
(※2)土地面積100㎡、時価1㎡60万円、路線価1㎡48万円、借地権割合70%と仮定しています。
(※3)建物の固定資産税評価額は、建物価額の7割と仮定しています。
(※4)貸付用不動産は居住用の区分所有財産に該当しないものと仮定しています。
(※5)改正後の相続税評価額のイメージにおいて、取得時から課税時までの地価の変動等は考慮していません。
|
影響 |
相続税の課税価格3億円、相続人は子2人の推定被相続人が現金(又は借入金)1億円を元に 上記不動産を取得する場合 【相続税負担増加額】 土地建物評価上昇額2,248万円×限界税率40%=約900万円 |
(2)法令解釈通達(案)にて確認できた事項
①「対価を伴う取引により取得又は新築」について、一定の収用・交換・換地処分等により取得した不動産は含まれない旨の記載があります。
②「貸付用不動産」には、附属設備や構築物を含む旨の記載があります。
③「取得価額を基に地価の変動等を考慮して計算した価額の100分の80に相当する金額」によって評価ができる「課税上の弊害がない限り」とはどのような場合を指すかについて、「貸付用不動産に係る土地等又は家屋等の取得価額がその取得等の時における通常の取引価額に相当すると認められる場合」とあります。
④「地価の変動等を考慮」とはどのような調整を指すかについて、「土地等」については「取得価額に地価変動率(通達評価額によって算定された評価基準額の取得の時から課税時期までの価格の変動の割合)を乗じた金額」、「家屋等」については「取得等の時から課税時期までの期間の償却費の額(定額法)の合計額又は減価の額を控除した金額」とあります。
⑤「法令解釈通達(案)」の適用対象となる不動産については、貸宅地、貸家建付地、貸家の評価減、いわゆる「マンション通達」の適用は無い旨の記載があります。
⑥ 取引相場のない株式を評価する際の純資産価額の算定においては、今回の「法令解釈通達(案)」の適用がない旨の記載があります。
4. 今後の動向について
「法令解釈通達(案)」への意見公募は10月18日にて終了しております。2027年1月1日から評価見直しがされることを考えると、年内にも、正式な「法令解釈通達」が発遣されることが想定されます。
今回の見直しは、特に相続発生直前の不動産取得による評価圧縮策を念頭に置いたものであり、今後取得する賃貸マンションや賃貸アパート等による相続対策については、その効果が従来より限定される可能性があります。
既に所有している貸付用不動産が本改正の対象となる可能性もありますので、本改正の影響を受ける可能性のある方は、今後の正式な通達内容も踏まえ、相続対策の見直しを検討されることをお勧めいたします。
執筆:伊藤 健介 itoke@yamada-partners.jp