


1. 改正のポイント
(1) 趣旨・背景
簡易課税制度は、売上に係る消費税額に業種区分ごとのみなし仕入れ率を乗じて仕入れに係る消費税額(売上税額から控除する税額)を計算する仕組みであるため、必ず納税額が生じる。1%への税率引下げ改正により、仮に本則課税を適用していれば納税額が生じない場合が多いと見込まれることを踏まえ、簡易課税制度において可能な最大限の対応として、飲食料品の売上に係る消費税額に対応する仕入れに係る消費税額について、その売上に係る消費税額と同額とする特例措置が設けられることとなった。また、インボイス制度における小規模事業者向けの経過措置(2割特例または3割特例)においても同様の措置が設けられる。
(2) 内容
① 簡易課税制度における飲食料品の譲渡に係る仕入税額の特例
簡易課税制度適用事業者(注1)が、軽減税率が適用される飲食料品の譲渡を行った場合には、仕入れに係る消費税を売上に係る消費税と同額とすることにより、当該譲渡に係る納税額を生じさせないこととする。
■ 想定取引と改正内容
|
業種区分 |
想定される取引(注2) |
改正前のみなし仕入れ税額 |
改正後のみなし仕入れ税額 |
|
第一種事業 |
飲食料品の卸売 |
売上税額×90% |
売上税額と同額 |
|
第二種事業 |
飲食料品の小売 |
売上税額×80% |
売上税額と同額 |
|
第三種事業 |
自社加工飲食料品の販売 |
売上税額×70% |
売上税額と同額 |
(注1) 簡易課税制度は、基準期間(その年又はその事業年度の前々年又は前々事業年度)における課税売上高が5,000万円以下の事業者について、簡易課税制度選択適用届出書を提出した場合において適用される。
(注2) 飲食店における店内での飲食の提供(第四種事業)や酒類の販売など軽減税率が適用されない飲食料品の譲渡については改正は行われず、引き続き現行の簡易課税制度が適用される。
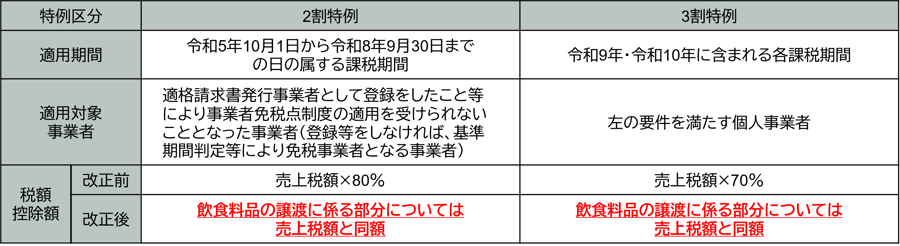
② インボイス制度における小規模事業者向け「2割特例または3割特例制度」に係る特例
インボイス制度においては、小規模事業者向けの簡便的な税額計算措置として、売上に係る消費税額から売上税額の8割または7割を仕入税額として控除し、納税額を売上税額の2割または3割とする特例がある(一般的に「2割特例」「3割特例」と呼ばれる。)。当該特例を適用する事業者が軽減税率が適用される飲食料品の譲渡を行った場合には、仕入れに係る消費税を売上に係る消費税と同額とすることにより、当該譲渡に係る納税額を生じさせないこととする。
■ 2割特例又は3割特例の概要と改正点
2. 適用時期
大綱において適用時期に関する明確な記載はないが、軽減税率1%が適用される取引について適用があるものと考えられる。
内容につきましては、「飲食料品消費税率等に関する大綱」(令和8年9月15日閣議決定)に基づき、情報の提供を目的として、一般的な概要をまとめたものです。そのため、今後国会に提出される予定の法案等を確認する必要があり、当該法案等において本資料に記載した内容とは異なる内容が制定される場合もありますのでご留意ください。対策の立案・実行は専門家にもご相談のうえ、ご自身の責任において取り組んでいただきますよう、よろしくお願い申し上げます。
「速報 飲食料品消費税率等の税制改正 解説(令和8年9月15日閣議決定)」へ戻る
「税制改正解説」へ戻る
「インサイト」へ戻る
