


1. 改正のポイント
(1) 内容
① 定期供給契約及び通信販売による飲食料品の譲渡に関する特例
特例税率1%を反映することが困難な取引への対応として、令和9年4月2日以後に行う飲食料品の譲渡のうち次の取引は特例税率1%を適用せず8%とする。
|
特例区分 |
対象取引 |
| 定期供給契約(注1)の特例 | 令和8年12月31日以前に締結した定期供給契約に基づき 令和9年3月31日以前に対価の受領をしているもの(注2) |
| 通信販売の特例 | 通信販売の方法により令和8年12月31日以前に販売条件の提示が行われ 令和9年3月31日以前に申し込みを受けたもの(注2) |
(注1)定期供給契約とは不特定かつ多数の者に定期的に継続して供給する契約をいう。
(注2)いずれも1%税率を前提として契約又は条件提示をしているものを除く。
② 総額表示義務の特例
税率変更時に総額表示義務(注1)に直ちに対応することが困難な事情(注2)がある場合において、本来表示すべき税込価格であると誤認されないための措置を講じているときは、税率変更前後の2か月間において、税率の変更前又は変更後の税込価格(注3)を表示できる特例を設ける。
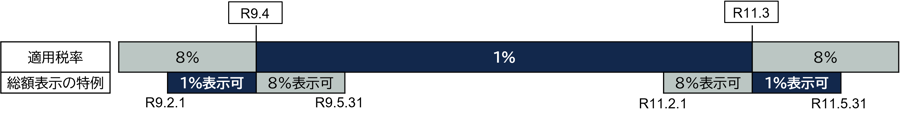 (注1) 総額表示義務とは、事業者が消費者に対してあらかじめ価格を表示する場合に、消費税を含めた税込価格を表示することを義務付けることをいう。不特定かつ多数の者に販売等される取引が対象であり、店頭表示、チラシ広告、新聞・テレビの広告など表示媒体を問わず適用される。
(注2) 困難な事情として、夜間の値札の張り替え作業に対応できない、カタログや商品パッケージ自体に価格が印字されているなどが例示されている。
(注3) 異なる税率の表示を容認する特例であり、「税抜価格+税」など税込価格を表示しない方法は、引き続き認められない。
③ 中間申告制度における前年度実績の計算方法の特例
飲食料品に係る消費税率の引下げにより納付税額が減少する事業者においては、改正前の8%税率により計算された確定申告による納税額をもとに中間納税額を計算すると、中間申告税額が過大になることが見込まれる。そこで令和9年4月1日以後に開始する中間申告対象期間について次の措置を講じる。
【特例措置の内容】
下表の「直前の課税期間の確定消費税額」について、当該直前の課税期間中に飲食料品に係る軽減税率8%(国税分6.24%)が適用された取引を、特例税率1%(国税分0.78%)が適用されたものとして再計算した金額により中間納税額を記載できる。本措置を適用する場合には、便宜的に仮決算による中間申告書の様式を使用する。
■ 中間申告書の提出の要否と中間申告納税額の計算
|
直前の課税期間の確定消費税額(国税分) |
申告回数 |
中間納付税額(国税分) |
|
48万円以下 |
申告不要 |
- |
|
48万円超 |
年1回 |
直前の課税期間の確定消費税額×6/12 |
|
400万円超 |
年3回 |
直前の課税期間の確定消費税額×3/12 |
|
4,800万円超 |
年11回 |
直前の課税期間の確定消費税額×1/12 |
(注) 地方消費税額は国税分の中間納付税額に78分の22を乗じて計算する。
なお、簡易課税制度を適用する場合には、直前の課税期間において飲食料品の軽減税率が適用される取引につき、みなし仕入れ税額を売上税額と同額とする特例の適用があるものとして中間納付税額を計算できる。
また、令和11年4月1日以後に開始する中間申告対象期間についても、上記と反対に、特例税率1%適用取引を税率8%が適用されたものとして中間納税額を計算することができる措置が講じられる。
内容につきましては、「飲食料品消費税率等に関する大綱」(令和8年9月15日閣議決定)に基づき、情報の提供を目的として、一般的な概要をまとめたものです。そのため、今後国会に提出される予定の法案等を確認する必要があり、当該法案等において本資料に記載した内容とは異なる内容が制定される場合もありますのでご留意ください。対策の立案・実行は専門家にもご相談のうえ、ご自身の責任において取り組んでいただきますよう、よろしくお願い申し上げます。
「速報 飲食料品消費税率等の税制改正 解説(令和8年9月15日閣議決定)」へ戻る
「税制改正解説」へ戻る
「インサイト」へ戻る
