


1. 改正のポイント
(1) 趣旨・背景
中低所得の現役勤労者の負担を軽減し、「所得に連動したきめ細かな給付」を行う新たな制度として、就業者負担軽減支援金が導入されることとなった。しかし、本格的な「給付付き税額控除」は公平性などの観点から情報確保の仕組みも必要となるため、その環境が整うことが見込まれる令和11年度に導入するものとされた。そこで、本格的な給付付き税額控除の制度を導入するまでの2年間に限った経過措置(つなぎ)として、支援金制度の導入に加え、現下の物価の上昇に鑑み、飲食料品に係る消費税率の引下げ措置が行われることとなった。
(2) 内容
軽減税率の対象となる飲食料品の譲渡に係る消費税率を8%から1%に引下げる。
|
軽減税率の対象取引 |
改正前 |
改正後 |
|
酒類・外食を除く飲食料品の譲渡 |
8% |
1% |
|
定期購読契約が締結された |
改正なし |
(注)軽減税率の消費税(国税)と地方消費税の内訳は次のとおりである。
|
税率の内訳 |
区分 |
8% |
1% |
|
消費税(国税) |
6.24% |
0.78% |
|
|
地方消費税 |
1.76% |
0.22% |
2. 適用時期
2027(令和9)年4月1日から2029(令和11)年3月31日までの間において行われる飲食料品の譲渡について適用
3. 実務上の留意点
① 飲食料品の販売を行う事業者において経常的に消費税の還付が見込まれる場合の対応
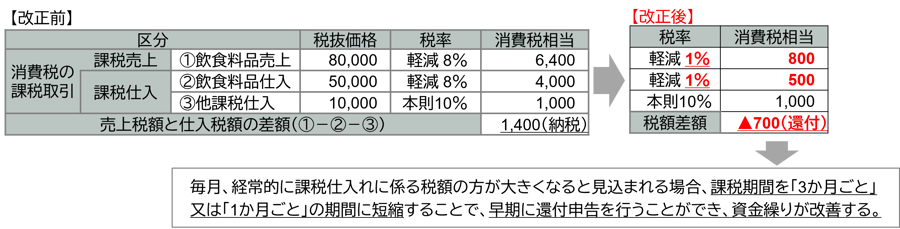
飲食料品の売上に係る消費税額(1%)と飲食料品以外の仕入れに係る消費税額(10%)との差額が大きくなるため、飲食料品の販売を主たる事業とする事業者においては、資金繰りに大きな影響が生じることが想定される。消費税の課税事業者において経常的に消費税の還付が見込まれることになる場合は、早期に還付申告を行うための課税期間の短縮の検討が必要と考えられる。また、消費税の免税事業者においては、還付申告を行うために課税事業者になるかどうかの検討が必要と考えられる。
■(具体例)消費税の納税ポジションの事業者が、還付ポジションの事業者になる場合
■ 消費税の免税事業者の場合
上記の具体例の事業者が消費税の免税事業者(注)である場合には、免税事業者のままでは還付申告を行うことができず、還付を受けるためには消費税の課税事業者となる必要がある。この場合、課税事業者選択届出書の提出や適格請求書発行事業者(インボイス制度における登録事業者)として登録するなどの手続が必要になる。
(注)消費税の免税事業者・・・
基準期間(その年又はその事業年度の前々年又は前々事業年度)の課税売上高が1,000万円以下の事業者をいう。
ただし、課税事業者選択届出書を提出した場合やインボイス登録をした場合等を除く。
② 飲食料品を取扱う事業者における税率変更への主な対応
■ システム等の改修
-
販売管理システム、請求書発行システム、POSレジ、EC販売サイト、会計システムなど、税率の記載や税額計算が行われるシステムにおいて改修の対応が必要になる。
-
適格請求書発行事業者(インボイス制度の登録事業者)である場合には、適格請求書又は簡易適格請求書への記載事項のうち「適用税率」、「消費税額等」の記載について、修正が必要になる。
-
システムの修正が、ソフトウエアの機能の追加、機能の向上等に該当する場合には、その修正に要する費用は資本的支出(資産計上)として取り扱われることとなるが、消費税法改正による税率の見直しに際して行われる改修が、その改正対応のみに限定され、システムに従来備わっていた機能の効用を維持するために行うものであることが作業指図書等で明確にされている場合には、資本的支出には当たらず、修繕費(損金算入)として取り扱うこととされる。(注)
(注)【参照】国税庁:その他法令解釈に関する情報 「消費税の軽減税率制度の実施に伴うシステム修正費用の取扱いについて」「消費税のインボイス制度の実施に伴うシステム修正費用の取扱いについて」
■ 取引日の正確な把握
適用税率は、請求日や支払日ではなく取引日で判断するため、月1回の締め日等により請求される取引については、個々の取引日に応じた税率で計算を行う必要がある。また、その取引後に売上返還や仕入返還が生じる場合には、その返還に係る当初の取引の税率により計算されるため、特に改正前後の取引について、取引日を正確に把握するよう留意する必要がある。
■ 飲食料品の販売価格の見直し
飲食料品の税率の引下げは物価高への対応策として導入されるものであるが、税率引下げ後の販売価格は各事業者が決定するものであり、どのような方針で価格設定をしていくのかという経営判断が必要となる。
③ 飲食料品の仕入れに係る経理処理への対応
消費税率引下げの改正により新たな税率が生じるため、飲食料品の販売を主たる事業としない事業者においても、日常的な経理業務への対処が必要となる。適用税率は、支払日や仕訳入力日ではなくその取引日で判断するため、改正前後の取引においては、適用税率に誤りがないように留意する必要がある。
また、インボイス制度導入の際の経過措置として、免税事業者等からの仕入れについてその仕入れに係る消費税相当額に一定割合を乗じた金額を仕入税額控除の対象とできる措置が設けられているが、今後その控除割合も令和8年10月以降「70%(2年間)」・「50%(2年間)」・「30%(1年間)」と減少していく予定であるため、これらの適用時期についても留意しながら適切な税区分で処理をする必要がある。
【適用時期ごとの消費税率区分】
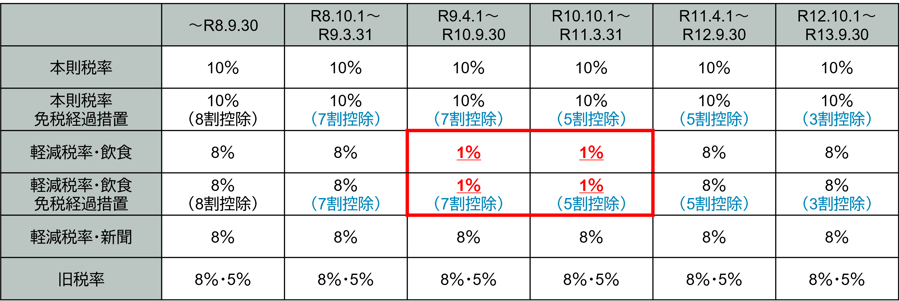
(注)消費税の仕入税額控除について個別対応方式を適用している場合には、上記の課税区分についてさらに課税対応・非課税対応・共通対応に区分する必要がある。また、仕入れに係る対価の返還等があった場合には、その返還に係る仕入れを行った適用税率に基づいて処理を行う必要がある。
内容につきましては、「飲食料品消費税率等に関する大綱」(令和8年9月15日閣議決定)に基づき、情報の提供を目的として、一般的な概要をまとめたものです。そのため、今後国会に提出される予定の法案等を確認する必要があり、当該法案等において本資料に記載した内容とは異なる内容が制定される場合もありますのでご留意ください。対策の立案・実行は専門家にもご相談のうえ、ご自身の責任において取り組んでいただきますよう、よろしくお願い申し上げます。
「速報 飲食料品消費税率等の税制改正 解説(令和8年9月15日閣議決定)」へ戻る
「税制改正解説」へ戻る
「インサイト」へ戻る
