


1. 改正のポイント
(1) 趣旨・背景
飲食料品に係る消費税率の引下げ改正により、飲食料品の販売を行う事業者においては、飲食料品の売上に係る消費税額(1%)と飲食料品以外の仕入れに係る消費税額(10%)との差額が大きくなり、本則課税を適用すると経常的に還付申告となるケースが見込まれる。そのため、免税事業者や簡易課税制度適用事業者においては、本則課税へ移行することが考えられる。この場合、原則として、本則課税を適用しようとする課税期間の前課税期間の末日までに届出書の提出が必要となるが、税率引下げが行われる令和9年4月1日を含む課税期間から確実に移行ができるように、届出書の提出期限についての特例が設けられる。
(2) 内容
① 課税事業者選択届出書の提出期限の特例
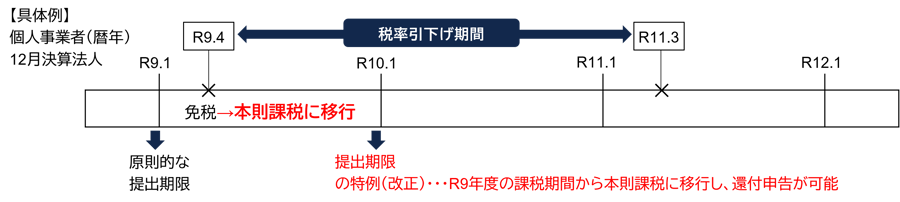
飲食料品の譲渡を行う免税事業者が、令和9年4月1日の属する課税期間から課税事業者となることを選択する場合の届出書の提出期限について、以下のとおり改正される。
|
改正前の提出期限(原則) |
改正による提出期限の特例 |
|
本則課税の適用を受けようとする課税期間の前課税期間の末日まで |
令和9年4月1日を含む課税期間の末日までとすることができる |
② 簡易課税制度選択不適用届出書の提出期限の特例
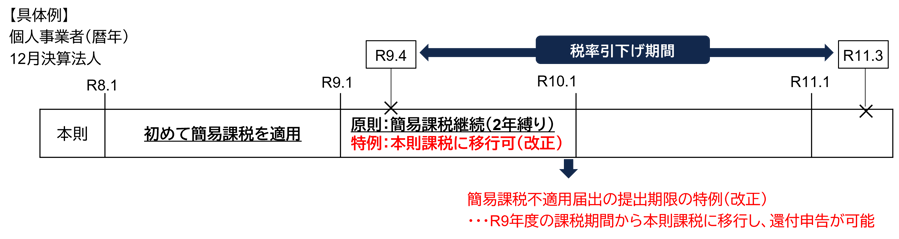
飲食料品の譲渡を行う簡易課税制度適用事業者が、令和9年4月1日の属する課税期間から簡易課税制度の適用を取りやめる場合の届出書の提出期限について、以下のとおり改正される。
|
改正前の提出期限(原則) |
改正による提出期限の特例 |
|
簡易課税制度の適用をやめようとする課税期間の前課税期間の末日まで |
令和9年4月1日を含む課税期間の末日までとすることができる |
③ 簡易課税制度選択後における本則課税への移行制限(2年縛り)の特例
消費税の課税事業者が簡易課税制度を選択した場合には、その選択後2年間適用した後でないと本則課税に移行することはできないが、飲食料品の譲渡を行う事業者が令和9年4月1日を含む課税期間から本則課税に移行する場合においては、この制限を適用しないこととする。
2. 実務上の留意点
【免税事業者から課税事業者への移行方法について】
1.(2)①課税事業者選択届出書の提出期限の特例は、その課税期間中に免税事業者から課税事業者へ移行する場合の届出書の提出期限に関する特例であるが、免税事業者が課税事業者になる手続きには、課税事業者選択届出書の提出のほか、適格請求書発行事業者(インボイス制度の登録事業者)への登録手続きによる方法も考えられる。
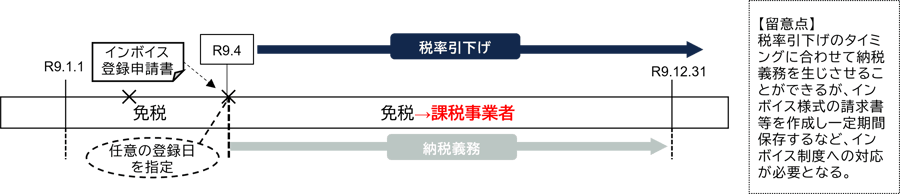
免税事業者がインボイス登録により課税事業者となる場合には、その申請日から15日以降の希望日から課税事業者となることができる措置があるため、メリット・デメリットを比較して検討を行う必要がある。
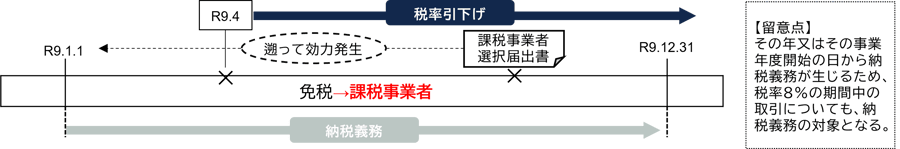
■ 課税事業者選択届出書の提出期限の特例により課税事業者となる場合
■ インボイス制度の登録事業者への登録による場合
内容につきましては、「飲食料品消費税率等に関する大綱」(令和8年9月15日閣議決定)に基づき、情報の提供を目的として、一般的な概要をまとめたものです。そのため、今後国会に提出される予定の法案等を確認する必要があり、当該法案等において本資料に記載した内容とは異なる内容が制定される場合もありますのでご留意ください。対策の立案・実行は専門家にもご相談のうえ、ご自身の責任において取り組んでいただきますよう、よろしくお願い申し上げます。
「速報 飲食料品消費税率等の税制改正 解説(令和8年9月15日閣議決定)」へ戻る
「税制改正解説」へ戻る
「インサイト」へ戻る
