2026年10月5日
- ニュースレター
退職所得に関する近年の改正点 (重複期間の調整)


1. はじめに
退職手当等は、一般的に長期間にわたる勤務としての対価の後払いの性格とともに、退職後の生活の原資に充てられる性格を有しています。そのため、退職所得については、他の所得と分離して計算することで担税力の軽減を図っています。
近年では、定年の延長や確定拠出型年金などの他の制度との併用により、受取時期や受取方法が多様化してきており、退職所得に関する税制改正もたびたび行われています。
今回は、企業から受け取る退職手当等と確定拠出年金法に基づく老齢給付としての一時金(以下、「DC一時金」といいます。)を併用して受け取る場合の近年の税制改正の内容について解説いたします。
2. 退職所得の計算方法

【退職所得控除額の計算の表】
|
勤続年数(※)3 |
退職所得控除額 |
|
20年以下 |
40万円 × 勤続年数(最低80万円) |
|
20年超 |
800万円 + 70万円 × (勤続年数-20年) |
(※) 1 勤続年数5年以下の役員等が受ける退職手当等(特定役員退職手当等)については、1/2課税を適用しない。
(※) 2 勤続年数5年以下で、かつ、役員等でない者が受ける退職手当等(短期退職手当等)については、退職所得の収入金額から退職所得控除額を差し引いた金額のうち、300万円を超える部分の金額については、1/2課税を適用しない。
(※) 3 勤続年数に1年未満の端数がある場合には1年に切り上げる。
3. 退職所得控除額の調整規定(重複期間の調整)~改正~
退職所得控除額の計算につき、一定期間中に複数の退職手当等の支払いを受け、その勤続年数に重複している期間がある場合には、課税の公平の観点から退職所得控除額の調整規定が適用されます。
この調整規定ですが、従前は以下のように、どちらを先に受領するかで適用期間に大きな差がありました。
① 退職手当等を先に受領し、その後、DC一時金を受領する場合:
→DC一時金受領の前年以前19年内に退職手当等を受領しているときは、適用される。
② DC一時金を先に受領して、その後、DC一時金以外の退職手当等を受領する場合:
→退職手当等受領の前年以前4年内にDC一時金を受領しているときは、適用される。
近年は、定年の延長により、企業から受取る退職一時金の受給年齢が65歳以降となるケースの増加が見込まれ、結果、退職一時金とDC一時金の間隔が5年以上となり、調整規定の適用対象外となるケースも増えることが想定されます。
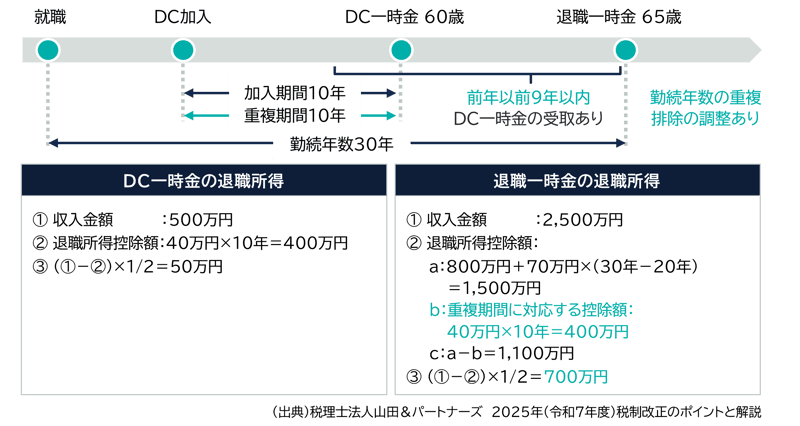
そこで、課税の公平の見地から、令和7年度税制改正において、退職一時金を受け取る年の前年以前9年内(改正前:4年内)にDC一時金を受領している場合には、退職所得控除額の調整規定の対象とすることになりました。
以下、事例を用いて解説いたします。
【前提条件】
- DC一時金: 加入期間10年 DC一時金500万円 60歳受取
- 退職一時金: 勤続年数30年 退職一時金2,500万円 65歳受取
(改正前)
退職一時金受領年の前年以前4年内にDC一時金を受領していないため、勤続期間の重複期間排除の調整はなく、退職一時金及びDC一時金のいずれも退職所得控除を満額適用できます。
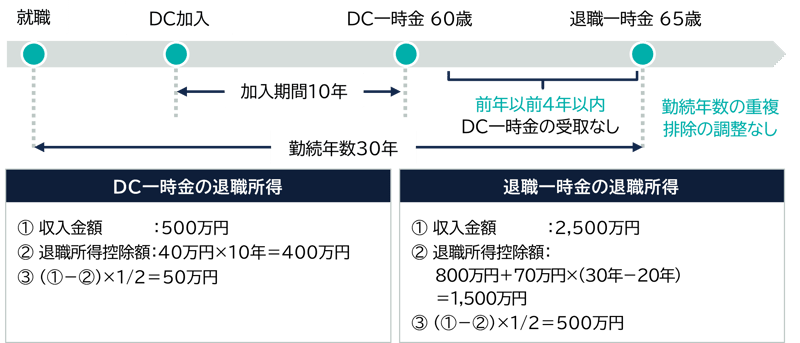
(改正後)
退職一時金受領年の前年以前9年内にDC一時金を受領しているため、退職一時金については退職所得控除の計算上、勤続期間の重複期間排除の調整規定の適用があります。結果、退職所得の金額が増加します。
上記の改正は、令和8年1月1日以後にDC一時金の支払いを受けた場合において、同日以後に支払いを受けるべき退職一時金について適用されます。
(参考)
重複期間の調整を行う場合において、前に受けた退職手当等の金額が勤続年数に応じた退職所得控除額に満たない場合には、前に受けた退職手当等の勤続年数は、その期間の初日から下記の表の区分により算出した数(1未満の端数は切捨て)に相当する年数を経過した日の前日までの期間であったものとして、本年分の退職手当等との重複期間を計算します。
|
前の退職手当等の収入金額 |
算式 |
|
800万円以下 |
収入金額 ÷ 40万円 |
|
800万円超 |
(収入金額-800万円) ÷ 70万円 + 20 |
(事例)
前の退職手当等の収入金額 500万円 勤続年数 20年
退職所得控除額 40万円 × 20年=800万円 > 500万円
500万円 ÷ 40万円=12.5 ∴12年
4. おわりに
このように退職一時金やDC一時金の受取り方が柔軟になる一方で、受取り方次第で税負担額が変わるケースもあります。退職後の生活の原資となる大切な資金を守るためにも、退職一時金とDC一時金の受取り時期について検討してみることをおすすめします。
執筆:向後 雄仁 kogoy@yamada-partners.jp