2026年10月5日
- 消費税
インボイス制度の経過措置が変わります~令和8年10月から70%に引き下げ~


令和8年10月1日から、インボイス制度の経過措置が変わります。これまで仕入税額控除の対象となる控除率が80%でしたが、70%に引き下げられることになりました。
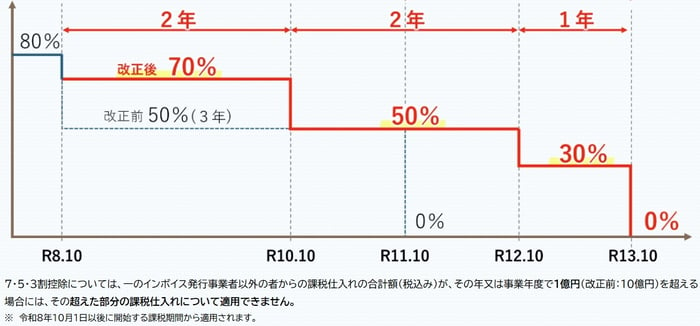
出典:国税庁「インボイス経過措置の見直し等」
経過措置とは何か
インボイス制度は令和5年10月に開始されました。インボイス制度導入により、本来、インボイスに登録していない事業者からの仕入に係る税額は、売上に係る消費税から控除できないことになります。しかし、それでは中小企業や個人事業主にとって大きな負担となることが予想されたため、経過措置が設けられました。この措置により、適格請求書発行事業者でない者(免税事業者など)からの仕入れであっても、その80%に相当する額を仕入税額控除できるようにしていたのです。
引き下げによる影響
令和8年10月からは、この控除率が70%に低下します。つまり、免税事業者からの仕入れについては、これまで以上に仕入税額控除が制限されることになります。
事業者の皆様にとって具体的な影響としては、税負担が増加する可能性があります。特に小規模事業者や免税事業者との取引が多い事業者は、注意が必要です。