2026年10月19日
- 消費税
外国人旅行者向け「免税販売制度」が大きく変わります! ~令和8年11月から「リファンド(後日払戻し)方式」へ移行~


訪日外国人旅行者等を対象とした消費税の免税制度(輸出物品販売場制度)が、令和8年(2026年)11月1日から大きく変わります。
現在問題となっている「免税で購入された商品の国内不正転売」を防止するため、販売時に消費税を免除する従来の方法から、出国時に払い戻す「リファンド方式」へと抜本的に見直されます。
■ 何が変わるのか?(販売と返金の流れ)
-
従来(令和8年10月31日まで):
店頭で購入時にパスポート等を提示し、最初から消費税を免除した「税抜価格」で購入。 -
改正後(令和8年11月1日以降):
店舗では一度「税込価格(消費税相当額を含めた額)」で販売します。その後、旅行者が空港や港などの税関で「物品を国外へ持ち出すこと」の確認を受け、出国時に消費税相当額の払戻し(返金)を受ける仕組みになります。
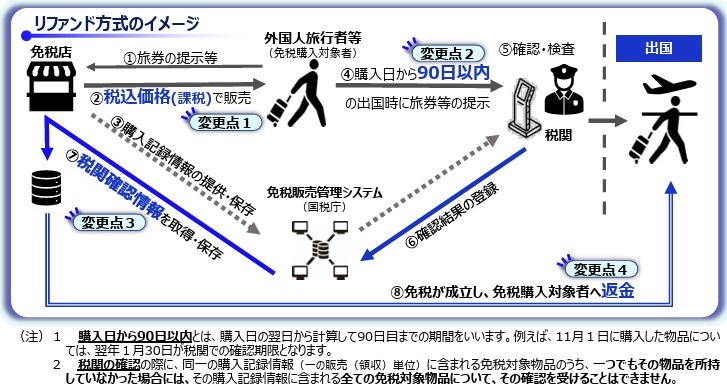
出典:国税庁「輸出物品販売場制度は令和8年11月からリファンド方式に移行します」
■ 免税店側の会計・実務への影響
店舗側の会計処理・税務手続きも大きく変わります。
-
売上時の処理:
販売時点では「課税売上げ」として計上します。 -
免税成立時の処理:
税関での確認を経て免税が正式に成立した通知・確認を受けた段階で、「免税売上げ」へと振り替えます。 -
期をまたぐ場合の特例:
「商品を販売した決算期」と「免税成立を確認した決算期」が異なってしまった場合でも、過年度の確定申告を修正する必要はなく、免税成立を確認した期において売上を調整する処理が認められます。
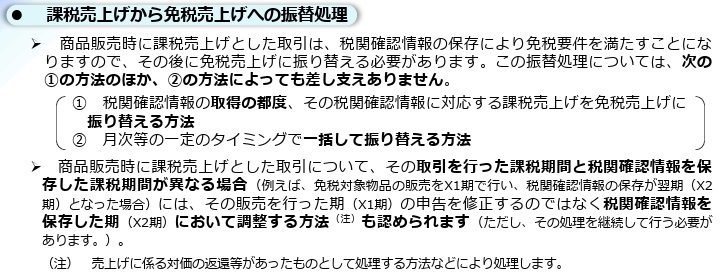
出典:国税庁「輸出物品販売場制度は令和8年11月からリファンド方式に移行します」
■ 事業者様に向けた今後の備え
この改正は、令和8年11月1日以後に国内で行われる販売取引から適用されます。
免税店を運営されている事業者様は、POSレジシステムの改修や会計ソフトの登録方法の見直し、購入者(旅行者)への案内手順の確認など、事前の準備を進めておく必要があります。
免税店は令和8年11月以降、訪日外国人旅行者等に対して、税込価格で免税対象物品を販売する(上図変更点1)ことになります。その後、免税が成立したことを確認し(上図変更点3)、訪日外国人旅行者等に消費税相当額を返金します(上図変更点4)。
会計処理では、一旦、消費税課税売上げとして処理をし、免税成立を確認したときに消費税免税売上げに振り替える必要があります。
商品を販売した課税期間と免税成立を確認した課税期間が異なる場合には、その販売を行った期の申告を修正するのではなく、免税成立を確認した期において調整する方法も認められます。
この制度変更は、令和8年11月1日以降に販売を行う取引から適用されます。