2026年9月28日
- 所得税
国税庁、「令和8年分 年末調整のしかた」を公表


国税庁のホームページに、「令和8年分 年末調整のしかた」が公表されました。
令和7年分(昨年)と比べて、基礎控除の引上げをはじめとする複数の改正が行われています。主な改正は、「基礎控除」や「給与所得控除」の引上げ、年齢23歳未満の扶養親族を有する場合の「生命保険料控除」の改正です。
<主な改正内容>
1. 基礎控除の引上げ
合計所得金額に応じて基礎控除額が引き上げられました。
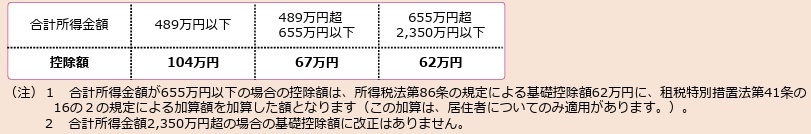
出典:国税庁「令和8年分 年末調整についてのお知らせ」
2. 給与所得控除の最低保障額の引上げ
給与所得控除について、最低保障額が65万円から74万円に引き上げられました。
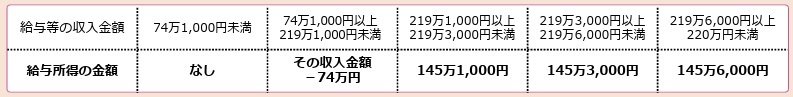 出典:国税庁「令和8年分 年末調整についてのお知らせ」
3. 扶養親族等の所得要件の改正
基礎控除の引上げに伴い、扶養控除等の対象となる親族等の所得要件も改正されています。
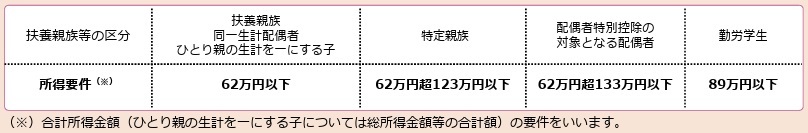 出典:国税庁「令和8年分 年末調整についてのお知らせ」
4. 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
年齢23歳未満の扶養親族を有する場合の令和8・9年分一般生命保険料(新生命保険料)控除額が改正されました。
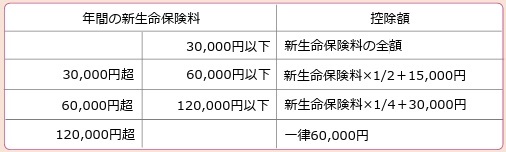 出典:国税庁「令和8年分 年末調整についてのお知らせ」
これらの改正は、令和8年度(2026年度)税制改正に基づき、原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。なお、令和8年12月以前は改正前の規定に従って源泉徴収が行われますが、12月の年末調整等からは改正後の規定が適用されるので注意が必要です。
年末調整は毎年ルールが変わることもありますので、早めの準備と確認をおすすめします。